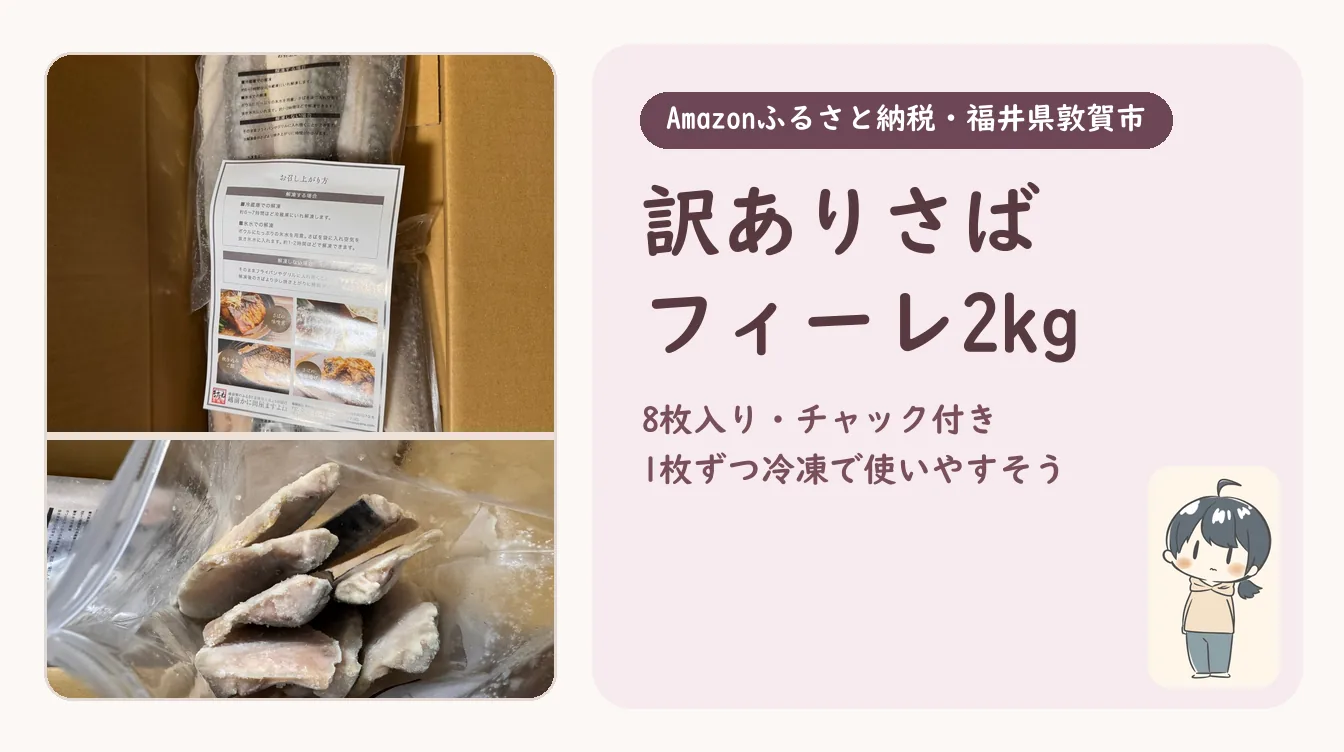
【ふるさと納税返礼品】量も味も満足な鰹のたたきをレビュー!
かもめ
みぃつけたブログ
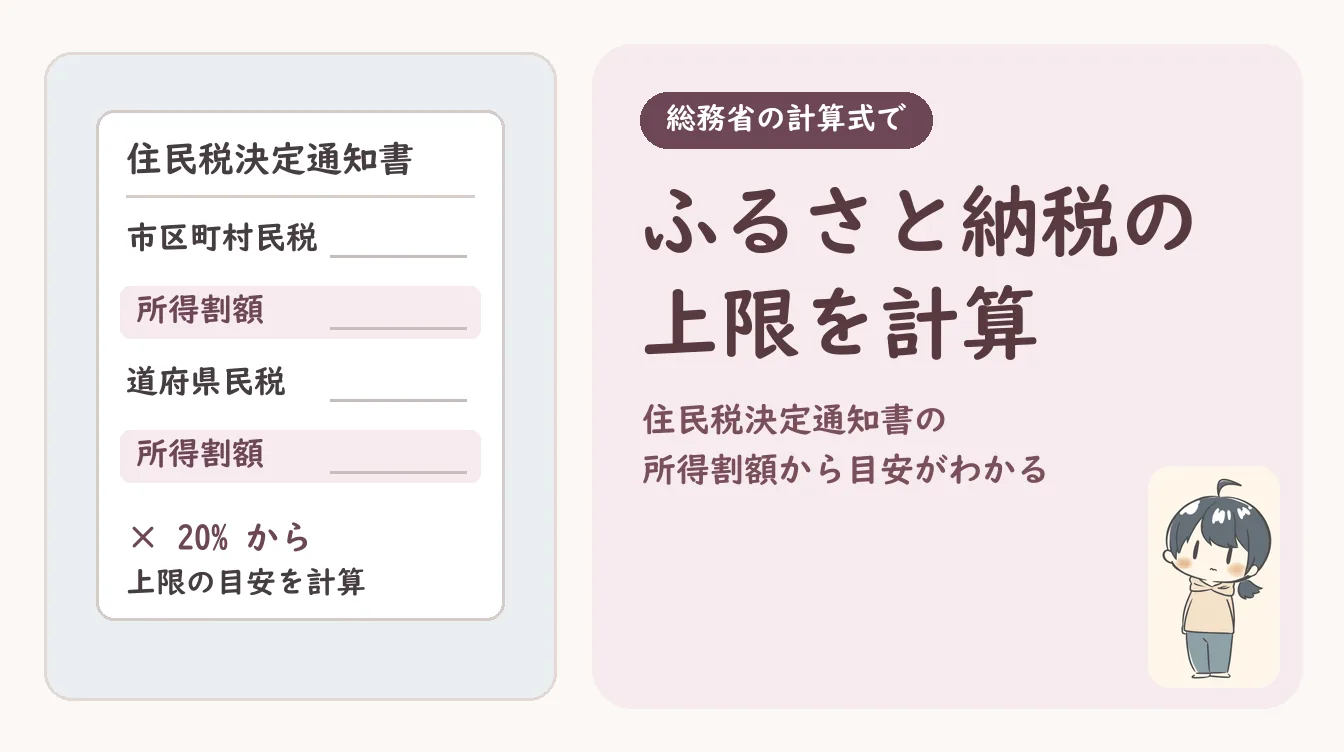
住民税決定通知書の「所得割額」と、所得税の税率を入れると、自己負担2,000円で収まる寄付額の目安が出ます。計算は総務省の案内にある計算式です(2026年10月3日確認)。
ふるさと納税の上限の目安
自己負担2,000円で収まる寄付額の目安を、総務省の計算式で出します。
上限の目安
約52,131円
あと約52,131円寄付できる目安です。
住民税決定通知書は前の年の所得で計算されているので、今年の収入や控除が変わると上限も変わります。目安なので、少し余裕をもって寄付してね。正確な金額はお住まいの市区町村に確かめるのが確実です(総務省の案内)。
上限の目安がわかってから選ぶと、安心して選べるね☆
住民税の決定通知書は、会社員なら毎年5〜6月ごろに勤め先から渡されます。「所得割額」の欄に、市区町村民税と道府県民税(東京都は都民税)が分かれて書いてあるので、2つを足した金額を入れてね。
通知書の金額は、前の年の所得をもとに計算されています。今年の収入が大きく変わったときは、上限の目安も変わります。
ふるさと納税で寄付すると、寄付額から2,000円を引いた分が、次の3つに分かれて控除されます(総務省「税金の控除について」、2026年10月3日確認)。
特例分が「所得割額の2割」を超えると、超えた分は控除されず、自己負担が2,000円より多くなります。そこで、特例分がちょうど2割になる寄付額を上限の目安として計算します。
上限の目安 = 所得割額×20% ÷(90%−所得税の税率×1.021)+2,000円
×1.021は、2037年(令和19年)中の寄付まで所得税に加わる復興特別所得税の分です(総務省の案内)。
たとえば、所得割額が20万円で所得税の税率が10%なら、20万円×20%÷(90%−10.21%)+2,000円で、上限の目安は約52,131円です。
所得税の税率は、「課税される所得金額」で決まります(国税庁「所得税の税率」、2026年10月3日確認)。課税される所得金額は、確定申告書や源泉徴収票の数字から計算されるもので、年収そのものではありません。
| 課税される所得金額 | 税率 |
|---|---|
| 1,000円〜1,949,000円 | 5% |
| 1,950,000円〜3,299,000円 | 10% |
| 3,300,000円〜6,949,000円 | 20% |
| 6,950,000円〜8,999,000円 | 23% |
| 9,000,000円〜17,999,000円 | 33% |
| 18,000,000円〜39,999,000円 | 40% |
| 40,000,000円以上 | 45% |
2027年(令和9年)の寄付からは、とても所得が多い人の住民税の特例分に、193万円の上限がつきます(総務省の資料)。ふつうの会社員の上限の目安には、ほとんど関係ありません。
正確な上限は、お住まいの市区町村に確かめるのが確実です(総務省の案内)。目安ぎりぎりまで寄付せず、少し余裕をもって選んでね。
我が家は、トイレットペーパーや量の多い肉・魚介を選ぶことが多いです。何度も選んでいる返礼品は、ふるさと納税で毎年リピートしている返礼品にまとめています。
上限の目安がわかったら、寄付するサイトを選びます。同じ返礼品が、いくつものサイトに出ていることもあります。
確認したページ:総務省 税金の控除について/国税庁 所得税の税率/総務省 令和8年度改正の資料(2026年10月3日確認)